当前,全球能源转型进入系统重构的关键阶段,韩国将热泵纳入可再生能源体系、聚焦热能脱碳的政策变革,印证了热能电气化是碳中和攻坚的核心赛道。
相较于韩国,我国能源转型体量更大、场景更广、体系更完善,热泵凭借高效节能、低碳适配、全域应用的优势,已然成为我国能源全链条无碳转型的核心抓手,是破解供热碳排放难题、优化能源结构的关键技术。
我国能源转型始终坚持发电脱碳与热能脱碳双向并行,与韩国侧重稳供保碳的策略形成差异化布局。
建筑供暖、工业制热等终端热能消耗,是我国终端能源消费的重要组成部分,也是碳排放的主要来源。
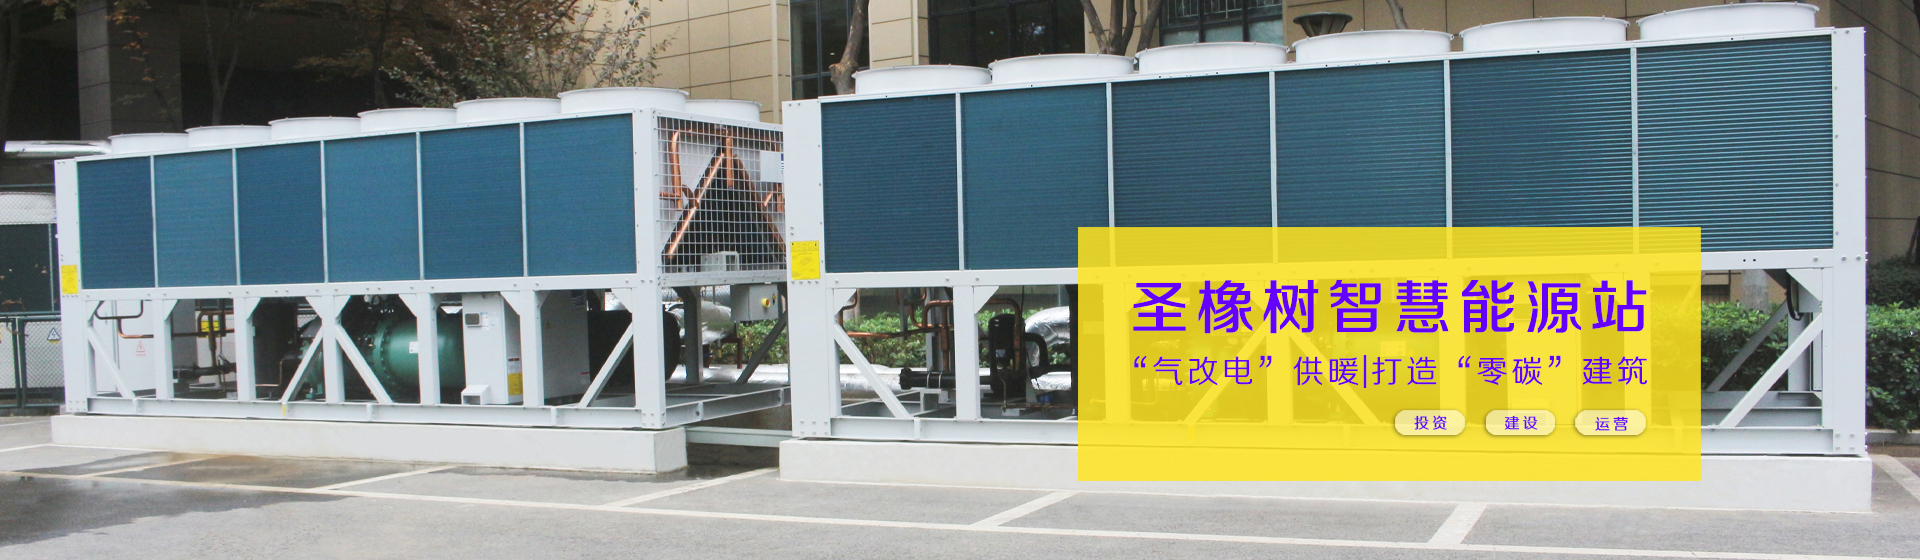
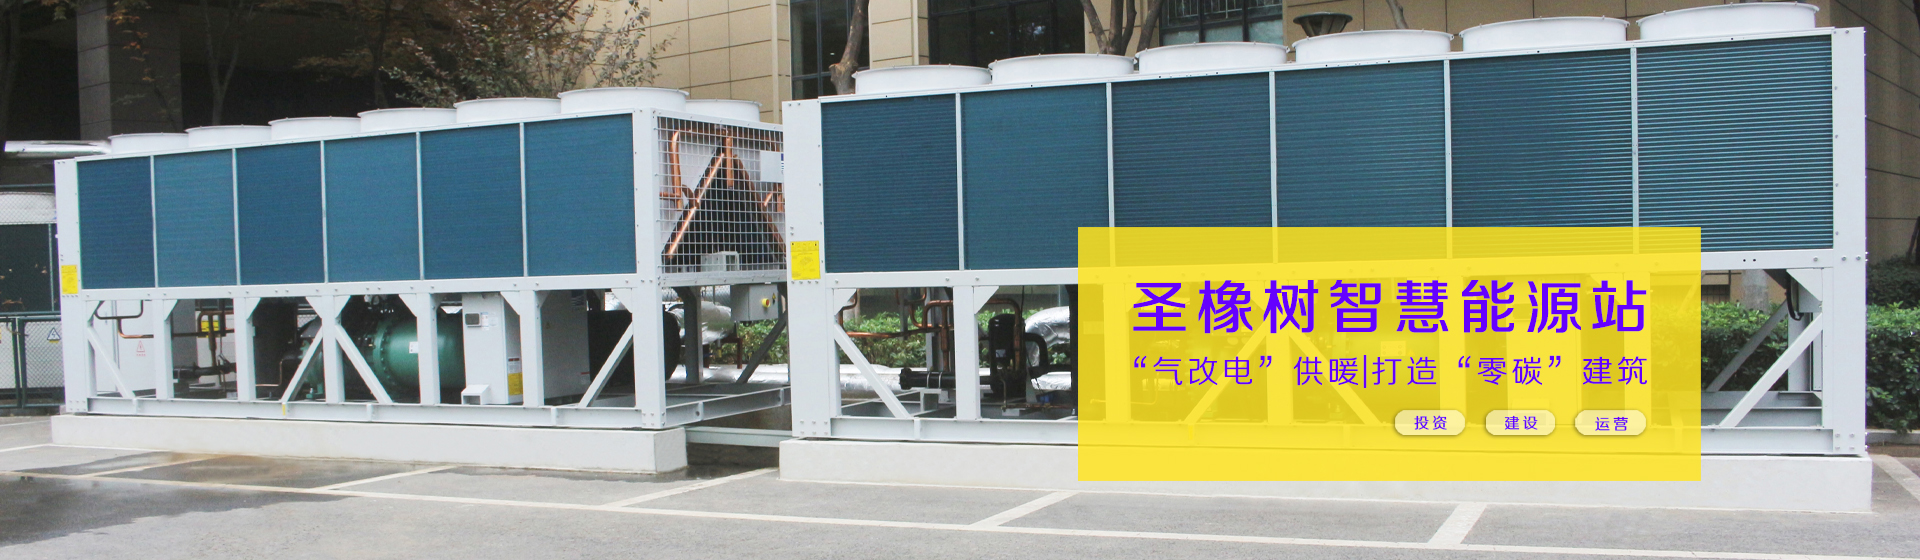
作为可再生能源高效利用技术,热泵可通过少量电能搬运空气中、水体、土壤中的低位热能,相比传统燃煤、燃气锅炉,碳排放降幅超70%,能效远超传统电采暖设备,完美适配我国全域脱碳需求。
政策体系的持续完善,为热泵产业规模化发展筑牢根基。
依托《推动热泵行业高质量发展行动方案》等顶层设计,我国明确将热泵列为绿色低碳重点装备,持续推进技术升级与场景普及。
不同于韩国近期才认可空气源热泵可再生能源属性,我国早已形成空气源、水源、地源多技术并行的发展格局,全品类热泵均纳入清洁能源推广体系,覆盖南北采暖、工商业制热、余热回收等多元场景。
产业层面,我国热泵行业已形成全球领先的发展规模与供应链优势。
数据显示,我国热泵产业十年销售额年均增速超16%,2025年行业总销售额达320.1亿元,其中空气源热泵占比超91%;
全国热泵总产量占全球50%以上,2025年行业出口额达164.6亿元,连续20个月同比正增长。
据IEA预测,到2050年,分布式热泵将为我国建筑供热领域贡献约30%的直接碳减排量,助力建筑供热碳排放大幅压降。
在落地实践中,我国热泵转型兼顾高效推进与电网安全,规避了韩国电气化转型的负荷波动难题。
通过分区推广、错峰运维、智能负荷调控等精细化手段,适配城乡住宅、工业园区的用电需求,有效化解大规模热泵替代带来的电网峰值压力。
同时,行业持续迭代低温热泵、二氧化碳高效热泵等核心技术,完善能效标准体系,破解极寒地区运行低效、工业高温制热适配难题。
现阶段,我国热泵无碳转型仍面临电网灵活性不足、部分区域公众认知薄弱、工业场景渗透率偏低等挑战。
但整体发展态势清晰,我国正从单一清洁采暖推广,转向建筑、工业、民生全场景热能系统重构。
未来,随着核心技术持续突破、电力市场与配套电网不断完善,热泵将深度融入新型电力系统,成为我国能源无碳转型的核心支柱,助力双碳目标稳步落地。