2026-07
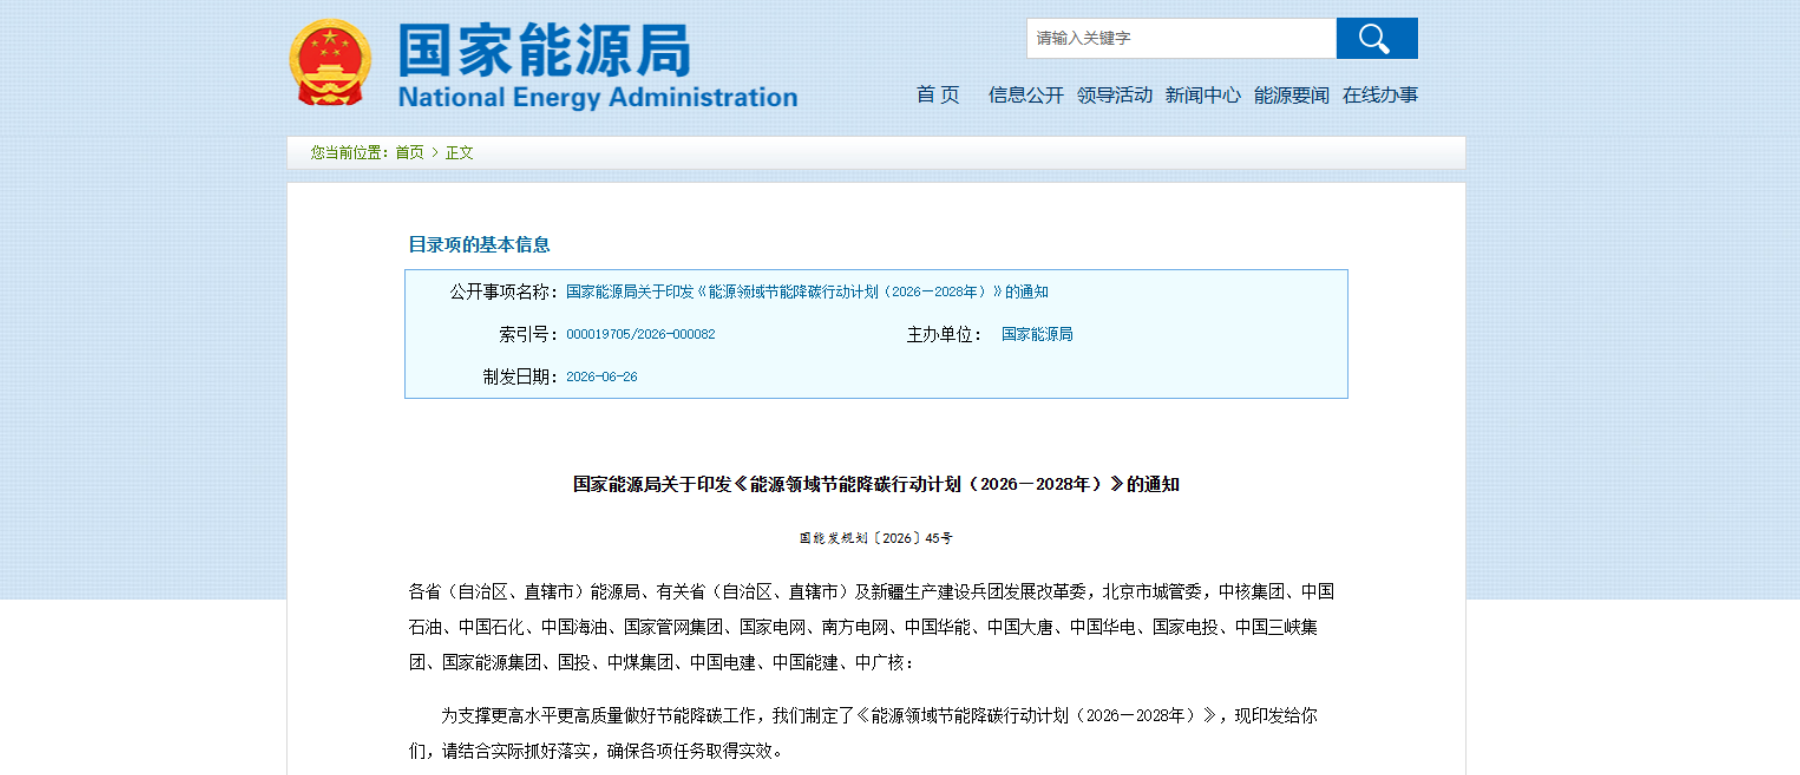
7 月 10 日,国家能源局正式印发《能源领域节能降碳行动计划(2026—2028 年)》,热泵行业迎来颠覆性政策红利。
不再局限传统建筑清洁取暖,文件直接将高效热泵绑定煤电调峰、工业微电网、长时储热、矿区农村供暖四大赛道。
单纯售卖单机热水机的时代彻底落幕,未来三年,系统集成、多能耦合才是行业核心竞争力。
一、煤电灵活性改造:高温热泵 + 储热,打开千亿火电存量市场
文件明确提出,推进煤电、气电与新能源融合项目,依靠储热储能耦合完成深度调峰,降低火电碳排放。
过去火电厂调峰只能依靠机组自身改造,如今政策划定全新路线:余热热泵耦合储热系统。
技术逻辑:回收电厂循环水、40-80℃乏汽低品位余热,通过高温热泵升温至 100℃以上,存入熔盐 / 水蓄热装置;
核心价值:实现电热解耦,解决电厂发电与供热矛盾,完成顶峰、调峰一体化;
行业机会:高温工业热泵迎来大批量落地场景,是设备厂商、系统集成商重点布局方向。
二、工业园区绿色微电网:高效热泵成零碳园区标配
针对消费侧化石能源替代,政策第十条明确鼓励工厂自建工业绿色微电网,光伏、风电、高效热泵、储能、余热回收、智慧能源管控一体化配套。
传统工厂供热依赖燃煤、燃气锅炉,高能耗、高碳排放;全新供能模式转向多能互补系统,热泵是整套方案的核心换热设备:
消纳光伏弃电、工业废水废气余热、浅层地热能等低品位能源;
转化为烘干、工艺蒸汽、生产热水等高品位热能;
助力工厂削减自备燃煤机组用煤量,打造零碳工厂、零碳产业园区。
未来新建、改造工业园区,热泵将成为硬性配套设备。
三、热力系统全面转型:长时储热,补齐热泵负荷短板
政策重点强调多热源互补、大型热网配套储冷热系统,冷热负荷集中区域强制配套储热设备,鼓励区域探索长时储热应用。
长久以来热泵行业最大痛点:受季节、日照、用电时段限制,无法稳定匹配工业 24 小时连续用热需求。
长时储热政策落地,相当于给热泵装上 “热能电池”:
谷电、光伏发电充足时段,热泵满负荷制热,热量存入储热罐体;
用电高峰、热源不足时段,储热系统稳定放热,保障持续供热;
“热泵 + 储热罐” 组合,成为城市主干热网、区域集中供热刚需方案,彻底解决热泵运行波动性难题。
四、矿区 + 农村市场:地源热泵、电供暖加速散煤清零
文件同步覆盖传统民用供暖赛道,新增明确落地约束:
矿区供热:优先开发浅层地热能 + 分布式光伏耦合热泵供暖;
乡村供暖:大气污染重点区域全面推进散煤清零,稳妥推广电供暖;
空气源、地源热泵依旧是民生采暖主力,但项目落地要求 “地热、光伏多能源配套”,单一采暖设备项目空间持续收窄。
行业核心判断
1.市场边界彻底拓宽:热泵战场从家用 / 商用采暖,延伸至火电调峰、工业脱碳、城市热力管网等大型能源项目;
2.商业模式彻底迭代:只卖单机的厂商增长天花板显现,系统集成、耦合技术方案商吃下政策红利;
3.产品赛道分层:常温采暖机内卷加剧,高温工业热泵、储热一体化设备迎来爆发期。

国家能源局这纸计划,把热泵的战场从“建筑采暖”拉伸到了“工业脱碳与能源系统调峰”。
煤电要耦合、园区要微电网、热网要长时储热,哪一环都离不开高效热泵。
未来三年热泵厂商要把热泵焊进融合项目的系统里,吃下这波政策红利;还在舒适区卖常温采暖机的,路只会越走越窄。